
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Investor Toomas: kas kuld on kaotanud sära?

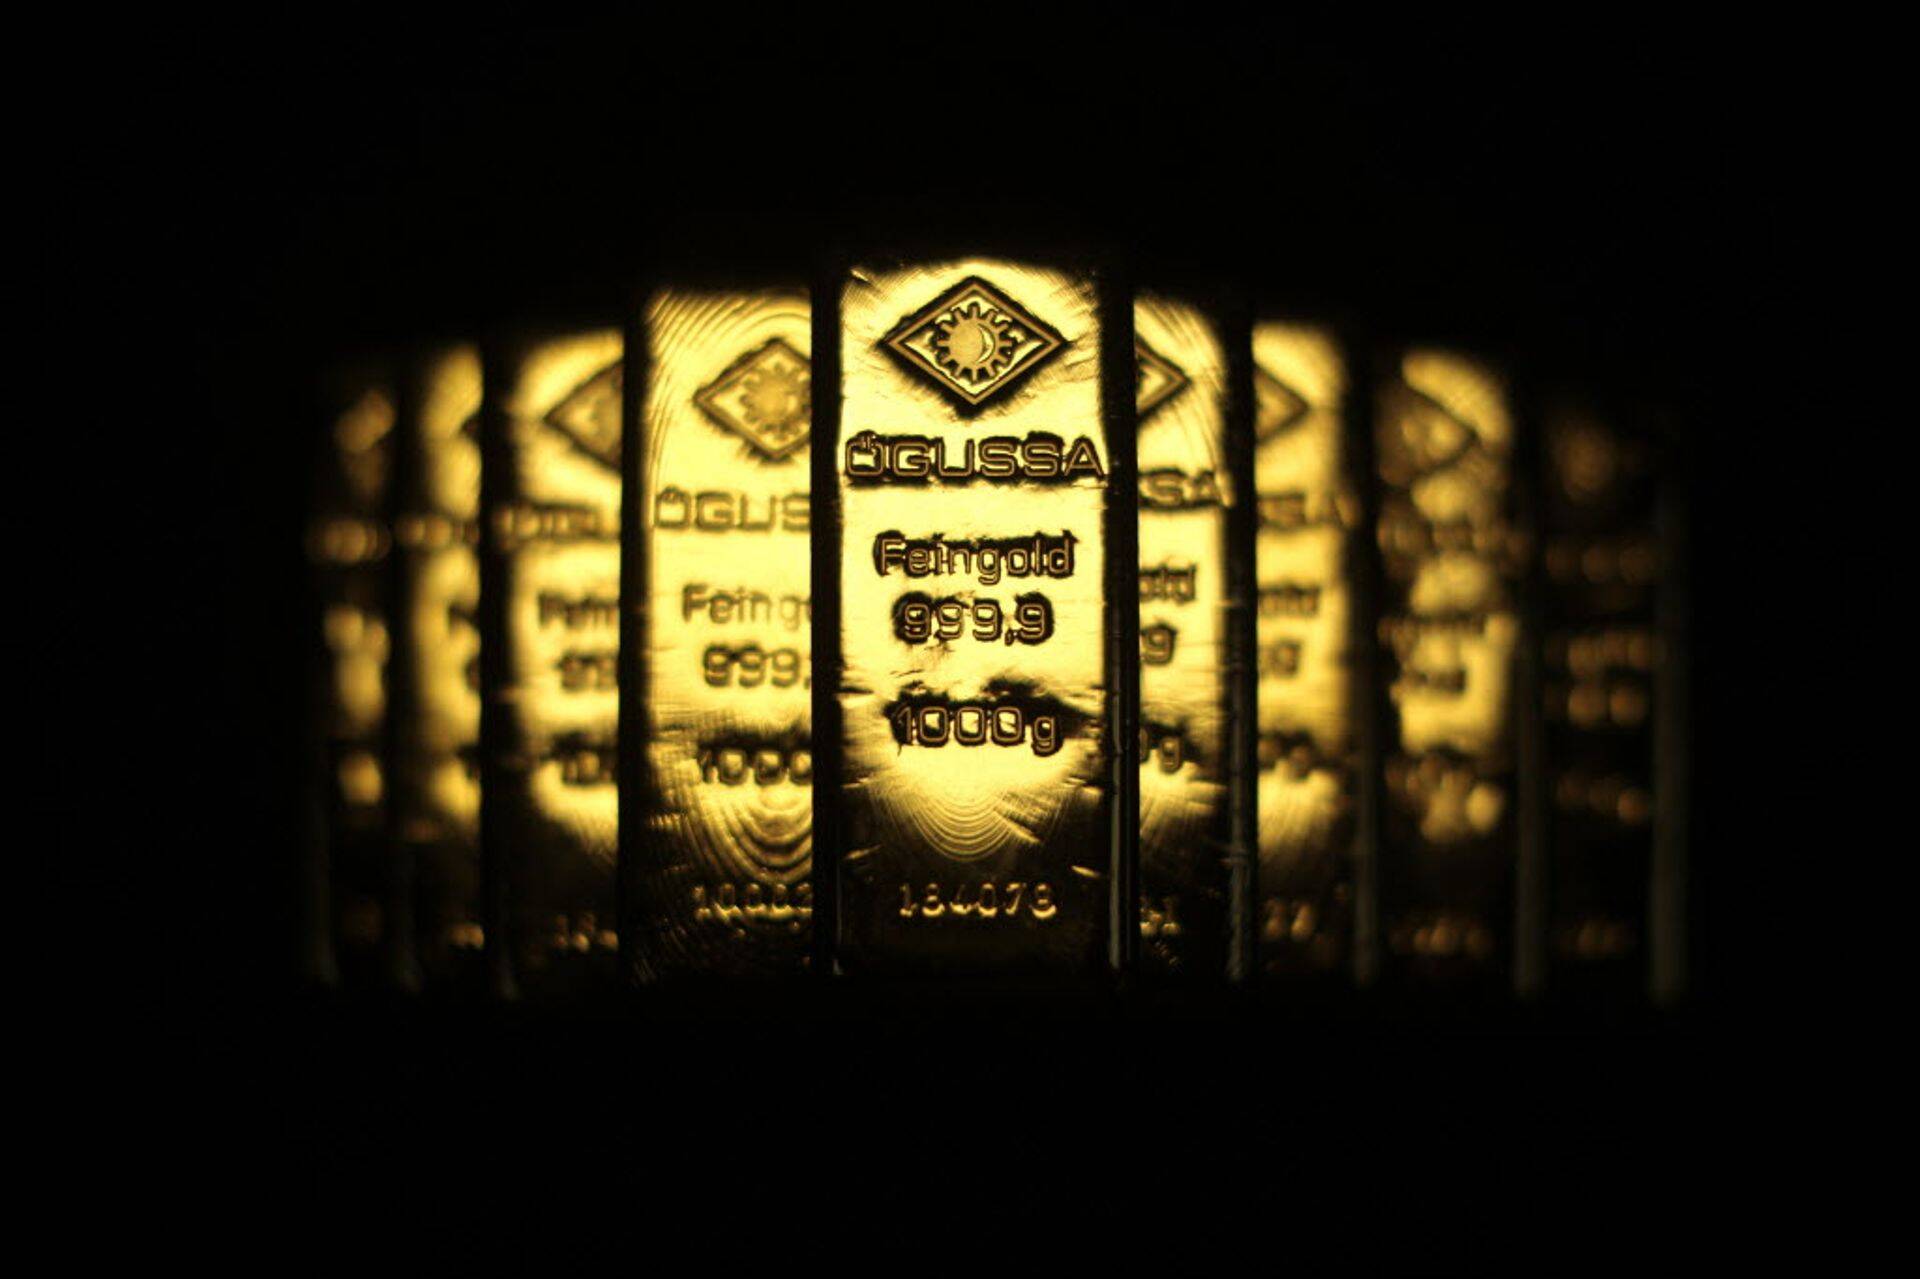
Hiina aktsiaturgu tabas krahh, Ukraina on sõjas, Kreeka kriisis ja Islamiriik tekitab Lähis-Idas kaost. Sellele vaatamata pole traditsiooniliselt ootamatute sündmuste vastu kaitset pakkunud kuld hinnas märkimisväärselt tõusnud. Kollase metalli hind jõudis mõni nädal tagasi hoopis viie aasta madalama tasemeni.
Kas kuld on oma sära kaotanud?
Kas kuld ei pakugi enam kaitset ootamatute sündmuste vastu? MarketWatchi kolumnist Matthew Lynn kirjutas hiljuti, et viimase aja sündmused polegi ju nii suure mõjuga. Ta ütles, et kullaturg võib kukkuda ka selle pärast, et maailm on tegelikult rahulik.
Arvan, et tema jutus on iva. Kreeka ei tundu euroalast lahkuvat ja esialgne lahendus on leitud. Kriis ei levinud Itaaliasse ega Portugali. Pealegi moodustab Kreeka majandus ainult 0,4 protsenti tervest maailmamajandusest.
Hiina aktsiakrahh ei ole ka tegelikult nii julm. Paljud investorid said lüüa, aga hetkel on Shanghai Composite indeks kukkunud 5000 punkti pealt 3900 punktile. Aasta tagasi oli indeks 2000 punktil. Eelmise aastaga võrreldes on turg seega jätkuvalt väga kõrgel ja suur osa investoritest istub kopsaka kasumi otsas. Vastu näppe said vaid need, kes sisenesid turule mõned kuud tagasi.
Süüria ja Islamiriigi sõjad võivad olla hirmutavad, aga majanduslikult ei tähenda nad praktiliselt midagi.
Lynni arvates on maailm hoopis erakordselt rahulik. Rahulikud on ka turud. Keskpangad hoiavad intresse nullprotsendi juures, inflatsiooni ei ole, aga ka deflatsioon ei ole võimust võtnud. Kasv on taastunud, aga jätkuvalt tagasihoidlik.
Seega tundub mõneti loogiline, et kuld on osa oma väärtusest kaotanud. Arvan, et kulla kohta saab alles siis anda hinnangu, kui juhtub midagi hullemat. Näiteks kui USA satub võlakriisi või Jaapan kuulutab oma tohutu võlakoorma otsas välja pankroti.
Panus keskpankade vastu
Paljude jaoks on kuld panus ka keskpankade vastu. Kui keskpanku ei usaldata, kaob usaldus ka valuuta vastu. See võib tekitada olukorra, kus investorid hakkavad otsima turvasadamat, mis ei ole valuutadega seotud.
Oletame, et USAs vallandub sügisel järjekordne kriis. Föderaalreservil ei ole intressimäärasid enam kuhugi langetada. See tähendab, et majanduse stimuleerimiseks tuleb alustada uuesti rahatrükiga, mis võib usaldust sealse keskpanga vastu tugevalt murendada. Nõrk usaldus keskpankade vastu tähendab nõrka usaldust ka valuuta vastu. Tegelikult kõnnivad keskpangad väga õhukesel jääl, sest järgmise kriisiga toimetulekuks vajaminev laskemoon on juba kulutatud. Samuti ei ole selge, kuidas väljuvad USA ja Euroopa üüratust rahatrükiprojektist.
Hetkel kuum
Laiaulatusliku valuutakriisi vallandumine arenenud riikides on ebatõenäoline, aga ajaloost võib leida mitmeid olukordi, kus väiksemgi probleem valuutaga võib kulla hinda märkimisväärselt tõsta. Näiteks võib tuua USA 1970ndate inflatsiooni, mille ajal tegi kuld mitmekordseid tõuse.
Osaliselt tõstab kulla atraktiivsust minu silmis ka asjaolu, et teised varaklassid ei pruugi keskpikas perspektiivis enam nii suurt tootlust pakkuda. MarketWatchi kolumnist Brett Arends kirjutas hiljuti, et USA aktsiaturg on mitmeid ajaloolisi indikaatoreid arvestades ülehinnatud. Võlakirjaturg on kallinenud niivõrd palju, et paljud investorid on nõus mitmetele riikidele laenamiseks peale maksma.
Ei anna rahavoogu ega maksa dividende
Teisalt on selge, et kuld on investeerimise perspektiivilt sisuliselt mõttetu vara. Ta ei anna mulle rahavoogu ega maksa dividende. Teda ei kasutata laialdaselt isegi tööstuses. Sisuliselt jääb suur osa kaevandatavast kullast riikide reservidesse seisma.
Samuti võib kuld olla jätkuvalt suhteliselt kallis. Turuprognoosija Claude Erb ja Duke’i ülikooli professor Campbell Harvey koostasid uurimuse, milles leidsid, et kulla õiglane hind peaks USA ajaloolist tarbijahinnaindeksit arvestades olema 825 dollarit untsist. Nad nentisid, et hind võib inertsi tõttu kukkuda isegi 350 dollarini untsist. Samas ei saa ühest uuringust lähtuda ja tegelikult ei tea mitte keegi, milline on kollase metalli õiglane hind.
Pikaajaliselt säilitab kuld ostujõudu, aga viimase 5 aasta jooksul on kullaturg muutunud ka suhteliselt volatiilseks. Kulla hind kõigub kohati rohkem kui aktsiaturg.
Kokkuvõtteks võin öelda, et kuld pakub küll kaitset inflatsiooni ja ootamatute olukordade puhul, aga ise ma sinna ei investeeri, sest metall ei anna rahavoogu ja raske on saada aru, milline on kulla õiglane hind. Lisaks sellele on turg volatiilseks muutunud. Investoritele, kes keskpanku ei usalda ja püüavad konservatiivsemalt investeerida, võib kuld olla aga hea variant. Ma ei näe selles midagi halba, kui keegi hoiab 5-10 protsenti oma portfellist kullas.
Seotud lood

- ST
Märkimisperiood kestab 30. novembrini
Hetkel kuum


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele